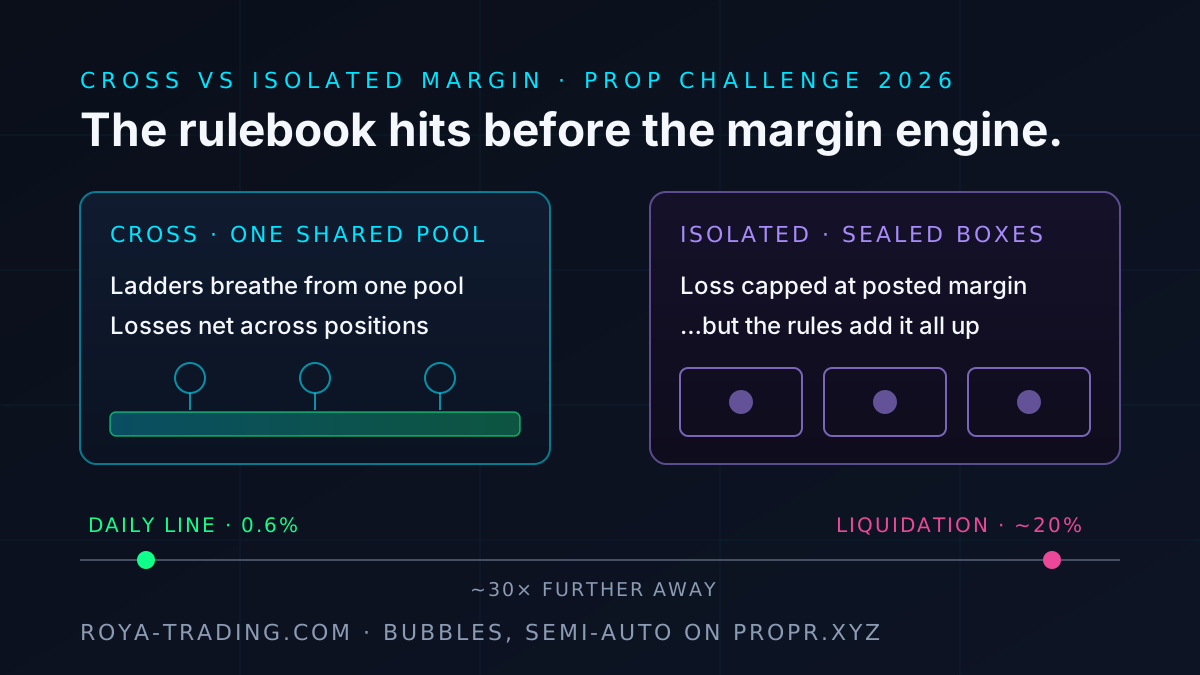
C'est le premier réglage que tout le monde cherche en arrivant sur une nouvelle plateforme : cross ou isolée ? Et la question arrive chargée, parce que sur un compte exchange personnel, la réponse décide réellement de la façon dont tu exploses — un mauvais trade qui emporte son compartiment, ou un mauvais trade qui emporte tout. Puis les gens transportent cet instinct sur un challenge Propr.xyz, passent tout en isolée « pour la sécurité », et découvrent à leurs frais qu'un compte challenge obéit à une autre physique. Je trade ces comptes tous les jours, alors voici la version honnête : ce que chaque mode fait vraiment, les chiffres qui montrent pourquoi le réglage ne décide presque jamais de ta survie — et la décision en amont qui, elle, la décide toujours.
Une note de ménage, parce que cette page est autant une correction qu'une mise à jour. La version d'août plaçait la liquidation « à environ 20 % en 5x », en partant du principe qu'une position meurt quand la marge postée est entièrement consommée. La documentation de marge d'Hyperliquid dit qu'elle meurt à la moitié de cette perte, et le tableau de levier de la page rules de Propr n'est pas celui que nous citions non plus. Les deux ont été relus et recalculés ci-dessous, avec l'heure de lecture à côté de chaque chiffre — la note de correction en bas de page liste exactement ce qui a bougé.
Les deux modes, mécaniquement
En une ligne : la cross adosse chaque position au compte entier ; l'isolée scelle une position derrière la marge que tu lui alloues — et Hyperliquid les liquide avec la même formule de maintenance, seulement avec d'autres entrées.
La marge cross adosse toutes tes positions ouvertes à un seul pool de collatéral — ton solde entier. La documentation du moteur la décrit comme un partage du « collatéral entre toutes les autres positions en cross » : le profit latent d'une position compense en temps réel la perte latente d'une autre, et une position ne meurt que quand le compte n'a plus de marge. C'est le défaut sur Hyperliquid, le moteur sur lequel s'exécutent les challenges Propr, et c'est pour ça que la marge est partagée à l'échelle du compte — un point déjà souligné dans le levier expliqué : une position BTC au max plus une position altcoin au max composent ton exposition plus vite que chacune seule, parce qu'elles s'appuient sur le même pool.
La marge isolée est opt-in, position par position : elle « contraint le collatéral d'un actif à cet actif seul ». Tu alloues une tranche fixe de collatéral à un trade, et cette tranche est tout ce que le trade peut consommer. La doc est explicite sur le fait que le compartiment est réel au niveau du moteur — « les liquidations sur cet actif n'affectent pas les autres positions isolées ni les positions en cross », et réciproquement — et qu'une position isolée est liquidée « par la même logique de marge de maintenance, mais les seules entrées du calcul sont la marge isolée et le notionnel de la position isolée » (lu le 6 octobre 2026, 12 h 56 UTC). Sur un exchange, c'est tout l'argument de vente : un compartiment scellé par idée, dégâts plafonnés par construction.
Les deux descriptions sont vraies, et le compartiment fonctionne réellement — contre le moteur de marge. Ce qui change sur un compte challenge, c'est qu'un troisième joueur siège au-dessus du moteur de marge, le rulebook, et qu'il se moque de savoir de quel compartiment vient une perte.
Le mur que tu touches en premier : distance de breach vs distance de liquidation
En une ligne : à taille maximale, la ligne de perte quotidienne est 16,7× plus proche que la liquidation sur un 1-Step et 10× plus proche sur un 2-Step — et le levier s'annule entièrement dans cette comparaison.
Commence par la règle du moteur, parce que tout le reste en découle. Hyperliquid écrit que « la marge de maintenance est actuellement fixée à la moitié de la marge initiale au levier maximum » (lu le 6 octobre 2026, 12 h 56 UTC). Une position ouverte au plafond d'un actif poste donc 1/L de son notionnel en marge et est liquidée quand la moitié a disparu — soit un mouvement de prix adverse de 1/2L. Au plafond 10x que le tableau §12 donne à BTC/ETH/SOL, ça fait 5 %. Pas les ~20 % que cet article affirmait.
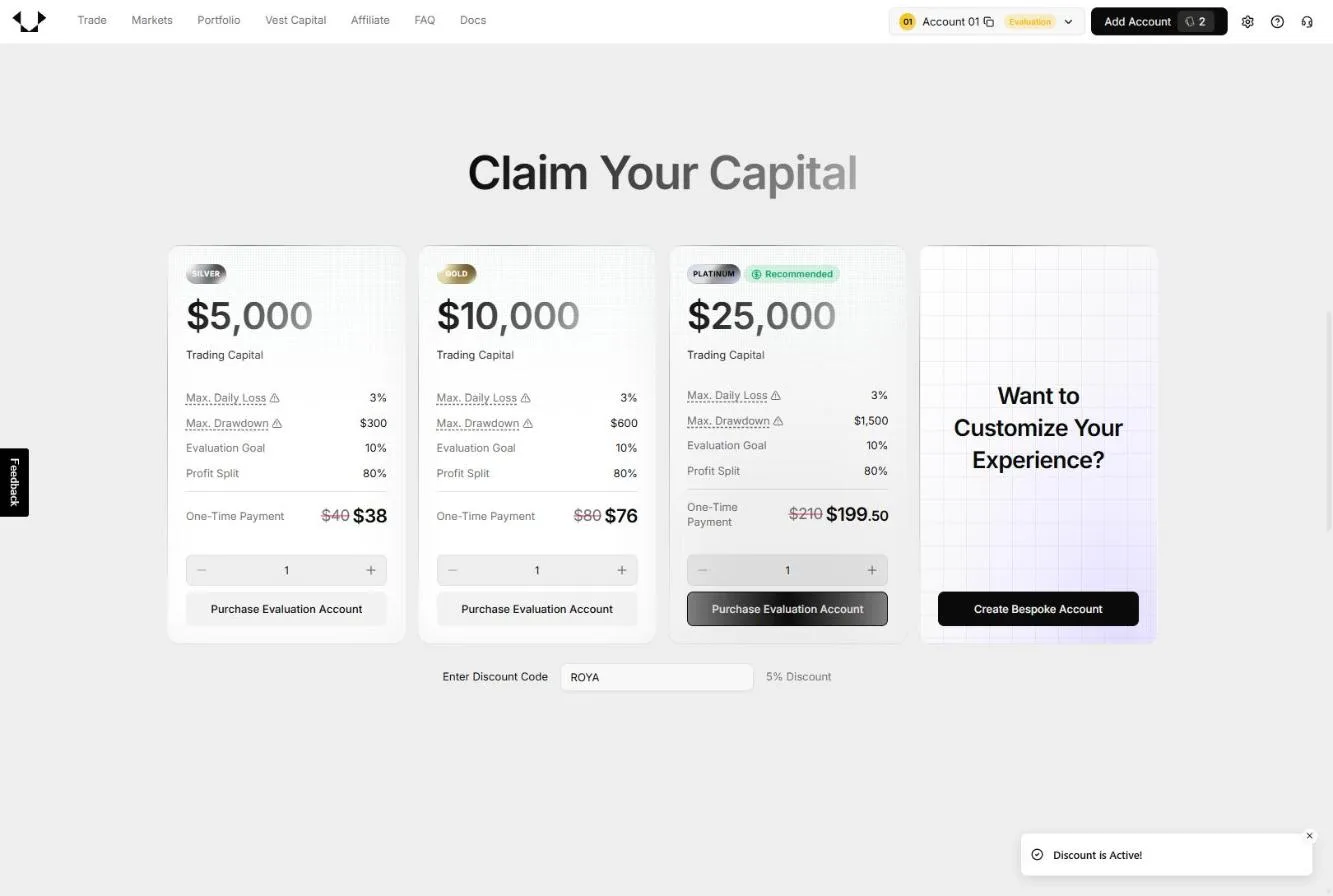
Pose maintenant le côté rulebook sur un 1-Step à 10 000 $. Le compte a une ligne de perte quotidienne de 3 % — 300 $ le premier jour, recalculée sur ton solde de début de journée à 00h00 UTC — et un drawdown max statique de 6 %, un plancher à 600 $. Au plafond 10x, le notionnel maximum est de 100 000 $, et 0,30 % contre toi coûte 300 $ et termine ta journée. 5 % contre 0,30 % : il faut que le marché voyage 16,7× plus loin pour atteindre le moteur de marge que pour atteindre le rulebook.
Voilà la partie à garder. Les deux distances sont proportionnelles à 1/L — la liquidation à 1/2L, le breach quotidien à d/L pour une limite quotidienne d. Divise l'une par l'autre et le levier disparaît : le rapport vaut 1/2d, soit 16,7× pour une ligne quotidienne de 3 % et 10× pour les 5 % d'un 2-Step. Changer d'actif, de plafond ou de taille de compte ne change pas la réponse. Trader le palier altcoin en 2x ne t'achète pas un profil de marge plus sûr ; ça t'achète une position plus petite pour la même distance de breach. C'est pour ça qu'aucun réglage de levier et aucun mode de marge ne transforme la liquidation en ce que tu gères sur un challenge : tu gères une distance de breach, et la distance de breach n'apparaît nulle part dans les réglages du mode de marge.
Deux réserves honnêtes. D'abord, le rapport ci-dessus est le pire cas : il suppose que tu es au notionnel maximum. Dimensionne au quart du plafond — ce que budget de risque ÷ distance du stop produit en général — et la liquidation s'éloigne beaucoup pendant que la ligne quotidienne reste exactement là où elle était : l'écart se creuse, il ne se réduit jamais. Ensuite, les distances raccourcissent sur les positions tenues plusieurs jours, parce que les paiements de funding saignent la marge qui les adosse — une friction que j'ai chiffrée ici. Un hold de week-end sans surveillance peut rapprocher un compartiment de son bord. Mais c'est une fuite lente, pas un autre mur : le même hold rapproche ton équité du plancher de drawdown encore plus vite.
Breach vs liquidation, palier par palier
En une ligne : sur les huit paliers de levier publiés par Propr, la ligne quotidienne arrive la première — et du même multiple à chaque fois.
Le tableau de levier §12 de Propr tel que publié à notre lecture du 6 octobre 2026, 12 h 54 UTC, avec les deux distances dérivées de la règle du moteur pour une position ouverte au plafond sur un compte 1-Step :
| Classe d'actif (§12) | Plafond | Ligne du jour à taille max | Liquidation |
|---|---|---|---|
| Perps BTC / ETH / SOL | 10x | 0,30 % | 5 % |
| Autres perps crypto | 2x | 1,5 % | 25 % |
| Perps actions | 4x | 0,75 % | 12,5 % |
| Indices SP500 / XYZ100 | 10x | 0,30 % | 5 % |
| Autres perps indices | 5x | 0,60 % | 10 % |
| Or, argent, CL, Brent | 8x | 0,38 % | 6,3 % |
| Autres matières premières | 5x | 0,60 % | 10 % |
| Perps FX | 25x | 0,12 % | 2 % |
Plafonds lus dans le tableau §12 sur https://propr.xyz/rules le 6 octobre 2026, 12 h 54 UTC. Les distances sont les nôtres, dérivées de la règle de marge de maintenance publiée par Hyperliquid pour une position ouverte au plafond ; ce ne sont pas des chiffres publiés par l'une ou l'autre firme. L'encart « Max Leverage by Asset » de la même page rules disait encore « BTC & ETH 5x » au même instant — sur cette lecture, la ligne des majors devient 0,60 % contre 10 %, soit le même 16,7×. Nous signalons cette contradiction depuis le 5 septembre 2026 et elle n'est toujours pas réconciliée ; l'en-tête de la page rules affichait v1.0 alors que l'entrée la plus récente de son changelog était v1.0.5 (27 juillet 2026). Garde une capture datée des règles en vigueur le jour de ton achat.
Le palier FX à 25x, où le réglage compte enfin — et perd quand même
En une ligne : le 25x est le seul plafond où la liquidation est vraiment proche, à 2 % — et la ligne quotidienne reste 16,7× plus proche, à 0,12 %.
La ligne FX est celle que la plupart des lecteurs n'ont jamais regardée, et c'est le seul endroit du tableau où la liquidation cesse d'être théorique. En 25x, une position ouverte au plafond est à 2 % de mouvement adverse du moteur — une distance qu'une paire FX peut couvrir en une séance sur un titre de banque centrale. Ça ressemble exactement à la situation pour laquelle l'isolée a été inventée.
Ce n'en est pas une, et le tableau dit pourquoi. La même position consomme toute l'enveloppe de 3 % après 0,12 % — douze points de base. Ta journée est terminée environ 16,7× avant que le moteur ait un avis, exactement comme sur BTC. Isoler la position ne déplace aucun des deux chiffres. Ça garantit seulement que si tu t'absentes, le compartiment est consommé jusqu'au dernier dollar au lieu d'être arrêté par toi — et en 25x, un compartiment dimensionné pour avoir l'air sérieux vaut plusieurs fois le plancher de drawdown à 600 $ d'un 1-Step à 10 K. Le levier qui marche en 25x, c'est le notionnel : au dixième du plafond, ton pire cas rentre dans le budget et la question s'évapore. Soit la même réponse que toutes les autres lignes — juste plus urgente.
Ce que la cross fait vraiment à un compte challenge
En une ligne : la cross est le mode dont un ladder DCA a besoin, et son vrai coût est que les positions corrélées s'agrègent en silence en un seul trade.
La cross est mon défaut, pour une raison structurelle : c'est le mode que réclame un ladder DCA. Un ladder — ma méthode de base, posée dans le guide DCA pour challenges — entre par tranches à mesure que le prix creuse. En cross, chaque jambe puise dans le même pool à l'instant où elle se remplit : rien à pré-allouer, rien à recharger à 2 h du matin, aucun fill rejeté en milieu de séquence parce qu'un compartiment s'est asséché. Le ladder se comporte comme ce qu'il est vraiment — une position construite par étapes — et son risque se juge là où il doit l'être : au niveau du compte.
Le coût honnête de la cross : elle connecte tout à tout. Trois longs « dimensionnés indépendamment » sur BTC, ETH et SOL partagent un pool de marge et, surtout, un même régime — les majors crypto bougent ensemble. Un seul creux corrélé de 2 % touche les trois stops dans la même heure, et trois pertes individuellement raisonnables arrivent comme un seul breach de perte quotidienne. Ce n'est pas un problème de mécanique de marge — les trois mêmes stops coûtent les trois mêmes montants en isolée — mais la cross rend l'agrégation invisible jusqu'à l'impact. La solution vit dans le budget de risque, pas dans le réglage : budgète la journée, répartis-la entre idées corrélées, et traite les positions groupées comme un seul trade en trois costumes.
Ce que l'isolée fait vraiment — et le bouclier qu'elle n'est pas
En une ligne : le compartiment est réel au niveau du moteur et invisible pour le rulebook — un plafond plus grand que ton budget de drawdown ne protège rien qui compte.
L'isolée gagne sa vie sur les comptes personnels à levier absurde. Sur un challenge, trois faits lui enlèvent l'essentiel de son éclat.
1 — Le « plafond » est plus grand que ton budget. Dimensionnée comme chez les traders qui passent vraiment — budget de risque ÷ distance du stop, disons 5 000 $ de notionnel sur notre compte 10K — isoler au plafond 10x donne un compartiment de 500 $, dont le moteur vide la moitié avant de liquider. Monte en taille jusqu'à quelque chose qui vaille la peine d'être isolé et la perte plafonnée dépasse le plancher de drawdown à 600 $ — compte mort — sans que le moteur de marge ait jamais été consulté. Sur un exchange, perdre un compartiment est une mauvaise journée. Sur un 1-Step, un seul compartiment consommé de taille sérieuse, c'est le challenge entier. Le drawdown total de 3 % du Turbo rend la même arithmétique deux fois plus impitoyable.
2 — Les règles additionnent tes compartiments. L'isolée plafonne ce qu'une position peut perdre. Elle ne fait rien à ce que ton compte peut perdre aujourd'hui : chaque dollar de dégâts dans chaque compartiment compte contre la même ligne quotidienne et le même drawdown, l'enveloppe quotidienne étant calculée sur le solde de début de journée. La garantie d'indépendance d'Hyperliquid est une garantie sur les liquidations, pas sur le tableau de score. Il n'existe aucune poche que le rulebook ne voit pas. Le trader qui passe cinq positions en isolée n'a pas construit cinq pare-feux ; il a construit cinq compteurs branchés sur le même fusible.
3 — Elle se bat contre le ladder. Faire du DCA en isolée, c'est allouer de la marge au compartiment jambe par jambe, au fil des fills. Sous-alloue et le moteur rejette les fills profonds — le ladder que tu avais planifié n'est pas celui que tu as obtenu, ton entrée moyenne est plus haute que prévu, et le stop n'a pas bougé. Le plan était dimensionné comme une position au pire cas ; l'exécution a livré une autre position. Cet écart entre plan et fill, c'est exactement le genre de dérive opérationnelle silencieuse qui transforme un setup sain en breach inexpliqué.
Existe-t-il un usage légitime de l'isolée sur un challenge ? Un seul, honnêtement : si une position te fait assez peur pour que tu veuilles la mettre en quarantaine, l'envie est une information — la position est mal dimensionnée. Corrige la taille et la quarantaine devient inutile. « C'est isolé, je laisse courir », c'est comme ça qu'une perte de 1R devient une perte de compartiment entier — et le point 1 a déjà montré ce que coûte un compartiment entier sur un challenge.
Est-ce que ça tient chez les autres firmes, ou c'est une bizarrerie Propr ?
En une ligne : Hypernova plafonne tous les actifs à 5x avec une perte quotidienne de 3 à 4 %, et la même arithmétique place la ligne quotidienne 12,5× à 16,7× plus près que la liquidation.
Une conclusion tirée d'un seul rulebook est une coïncidence jusqu'à ce qu'on en vérifie un deuxième. Hypernova — l'autre firme sérieuse native d'Hyperliquid, celle que je compare à Propr en face à face — publie un maximum plat de 5x sur tous les actifs, avec une perte quotidienne de 3 % sur les comptes Tight et Low Risk, 4 % sur Medium Risk, et des drawdowns statiques de 3 %, 6 % et 7 % respectivement (lu le 6 octobre 2026, 12 h 55 UTC).
Passe ça dans la même formule et rien ne change qualitativement : au plafond 5x, la liquidation est à 10 %, une enveloppe de 3 % entière est consommée après 0,60 %, et l'écart vaut 16,7× — identique au 1-Step de Propr, parce que le pourcentage quotidien est identique. Le Medium Risk, avec sa journée plus généreuse à 4 %, resserre l'écart à 12,5×, ce qui reste un ordre de grandeur. La règle générale sort de l'algèbre : tant que la limite de perte quotidienne d'une firme est un pourcentage à un chiffre, le rulebook est la contrainte qui mord et le mode de marge ne l'est pas. Si tu veux le face-à-face complet de ce qui distingue ces rulebooks là où ça compte vraiment, c'est le comparateur interactif, et la grille derrière est documentée dans comment on teste les prop firms.
Les lignes qui mordent vraiment, classées
En une ligne : perte quotidienne d'abord, drawdown max ensuite, liquidation loin derrière — et seule la troisième a un réglage de mode de marge.
Pour un compte challenge, voici la vraie hiérarchie des murs, du plus proche au plus lointain :
- La ligne de perte quotidienne — 3 % (1-Step) / 5 % (2-Step) du solde de début de journée, snapshot à 00h00 UTC et recalculé chaque jour ; le §06 l'écrit « Daily Loss Limit = Daily Loss % × Start-of-day Balance » avec un plancher d'équité égal au solde de début de journée moins cette limite, donc le P&L flottant compte (lu le 6 octobre 2026, 12 h 54 UTC). La toucher est un breach, pas une pause. C'est le mur qui termine le plus de runs — le rulebook refuse de publier un taux de réussite et dit seulement que « la plupart des traders ne passent pas ».
- Le drawdown max — 6 % statique en 1-Step, 3 % statique en Turbo, 8 % trailing en 2-Step. La version trailing suit ton plus haut et peut te breacher en étant net-positif — aucun mode de marge n'a d'avis là-dessus.
- La liquidation — troisième et loin derrière sur toutes les lignes du tableau ci-dessus, et plus loin encore à des tailles de position raisonnables. Si le moteur de marge décide un jour de ton challenge, les deux lignes du dessus étaient conceptuellement franchies depuis longtemps.
Relis ce classement une fois et le débat cross vs isolée atterrit là où il doit : c'est un débat sur le troisième mur, pour un compte qui meurt au premier.
Le playbook : les réglages de marge qui passent des challenges
En une ligne : cross par défaut, chaque ladder dimensionné à son pire cas rempli-et-stoppé, la journée budgétée avant le premier ordre.
Mes défauts sur un 1-Step, par ordre d'importance :
- Cross, par défaut. C'est le mode que veut le ladder, et la vue du risque au niveau du compte est la vue honnête — les règles te jugent au niveau du compte aussi.
- Dimensionne chaque ladder comme une position au pire cas : tous les niveaux remplis, prix au stop, et ce nombre doit tenir dans un budget de risque par trade — bien en dessous de l'enveloppe quotidienne. Si la perte en bas de ladder égale la limite du jour, c'est une bombe à retardement bien intentionnée.
- Budgète la journée, puis divise : deux ou trois pertes à risque max doivent laisser la ligne des 3 % intacte. Les idées corrélées partagent une seule case de budget, pas trois.
- Ne quarantaine pas — redimensionne. Toute position que tu es tenté d'isoler est une position taillée pour l'espoir. Réduis le notionnel jusqu'à ce que le pire cas soit ennuyeux.
- Traite le plafond comme une limite, pas comme une cible. Le tableau ci-dessus est le pire cas ; chaque cran sous le plafond éloigne la liquidation et laisse la ligne quotidienne exactement où elle était.
- Attention aux holds multi-jours : le funding draine la marge et l'équité pendant que tu dors ; un hold de week-end doit être taillé pour survivre 60 heures sans surveillance, pas 60 minutes.
Rien de tout ça n'est spectaculaire, et tout ça n'est que de l'arithmétique. Et si tu choisis encore où courir le challenge lui-même, les critères qui séparent les firmes sérieuses — règles documentées, vrais payouts, automatisation autorisée — sont ceux que je classe dans le comparatif des prop firms décentralisées. Crée le compte Propr.xyz via mon lien.
FAQ — modes de marge sur un challenge prop firm
Le mode de marge a-t-il de l'importance sur un challenge prop firm ?+
Beaucoup moins que sur un compte exchange personnel. La règle publiée par Hyperliquid dit que la marge de maintenance vaut 50 % de la marge initiale au levier maximum (lu le 6 octobre 2026, 12 h 56 UTC) : une position ouverte au plafond 10x de Propr sur BTC/ETH/SOL liquide donc à environ 5 % de mouvement adverse — alors que la ligne de perte quotidienne du 1-Step, 3 % du solde de début de journée, est entièrement consommée après 0,30 % à cette même taille maximale. Le rulebook t'atteint 16,7× plus tôt que le moteur de marge, et comme les deux distances varient avec le levier, le rapport est identique à tous les plafonds. Cross vs isolée change la façon dont les pertes circulent dans ton compte — pas les deux lignes qui terminent les challenges.
Cross ou isolée pour une stratégie DCA ?+
Cross, dimensionnée comme une seule position au pire cas. Un ladder DCA se remplit par tranches, et la cross laisse tout le ladder respirer depuis un seul pool partagé — rien à pré-allouer, rien à recharger jambe par jambe, aucun fill rejeté en milieu de séquence faute de marge allouée. La discipline qui rend ça sûr est en amont du réglage : le ladder entier — tous les niveaux remplis, prix au stop — doit coûter moins qu'une enveloppe quotidienne.
La marge isolée protège-t-elle ma limite de perte quotidienne ?+
Non — et c'est le malentendu le plus cher du sujet. La marge isolée plafonne ce qu'une position peut perdre à la marge que tu as postée ; elle ne plafonne pas ce que ton compte peut perdre aujourd'hui. Chaque dollar perdu par une position isolée compte quand même contre la ligne quotidienne et contre le drawdown max. Les règles additionnent tes compartiments. Sur un challenge, il n'existe aucune poche que le rulebook ne voit pas.
Peut-on être liquidé avant de breacher les règles du challenge ?+
Pratiquement jamais sur une position fraîche, et l'arithmétique le dit à tous les plafonds. En appliquant la règle de marge de maintenance d'Hyperliquid, une position ouverte au plafond liquide après environ 5 % de mouvement adverse sur BTC/ETH/SOL en 10x, 25 % sur un altcoin en 2x et 2 % sur un perp FX en 25x — alors que la même taille maximale consomme toute l'enveloppe de 3 % après respectivement 0,30 %, 1,5 % et 0,12 %. Dimensionne sous le plafond et la liquidation s'éloigne encore. La seule nuance : les positions tenues plusieurs jours, où le funding draine la marge et raccourcit la distance. Dans tous les cas, une liquidation n'est pas une catégorie de risque à part — la perte réalisée compte contre les mêmes règles.
Quel mode de marge Hyperliquid utilise-t-il par défaut ?+
La cross — un pool de collatéral unique adosse toutes tes positions et le PnL latent se compense entre elles ; la doc parle de partager « le collatéral entre toutes les autres positions en cross ». L'isolée est opt-in, position par position, et « contraint le collatéral d'un actif à cet actif seul » (lu le 6 octobre 2026, 12 h 56 UTC). Les challenges Propr s'exécutent sur ce moteur, avec les plafonds de la firme par-dessus : le tableau §12 publiait 10x sur BTC/ETH/SOL, 2x sur les autres cryptos, 4x sur les perps actions, 8x sur l'or, l'argent, le CL et le Brent et 25x sur les perps FX à notre lecture du 6 octobre 2026, 12 h 54 UTC — pendant que l'encart de la même page disait encore « BTC & ETH 5x ». Nous citons les deux parce que la firme ne les a pas réconciliés.
L'isolée est-elle plus sûre à levier élevé, type 25x en FX ?+
C'est le seul endroit où le mode change quelque chose de réel, et pas dans le sens espéré. Au plafond 25x du FX, une position ouverte au plafond est à 2 % de mouvement adverse de la liquidation — mais la même taille consomme toute l'enveloppe de 3 % après 0,12 %. L'isoler ne déplace aucun des deux chiffres ; ça garantit seulement que le compartiment, si tu le laisses courir, est consommé en entier — et un compartiment de cette taille vaut plusieurs fois ton plancher de drawdown. Le levier utile en 25x, c'est le notionnel, pas le réglage.
Cette conclusion tient-elle chez les autres prop firms ?+
Elle a tenu chez la deuxième firme vérifiée. Hypernova publie un maximum plat de 5x sur tous les actifs, avec une perte quotidienne de 3 % sur les comptes Tight et Low Risk et 4 % sur Medium Risk (lu le 6 octobre 2026, 12 h 55 UTC). Même règle, même arithmétique : liquidation à environ 10 % au plafond, enveloppe quotidienne entière consommée après 0,60 % à cette taille. L'écart est large chez toute firme dont la limite quotidienne est un pourcentage à un chiffre — c'est-à-dire toutes.
Un bot peut-il gérer la marge et le sizing à ma place ?+
L'automatisation utile gère ce qui décide vraiment de la survie : le dimensionnement. Une fois que le pire cas d'un ladder tient dans ton budget de risque, le réglage cross/isolée redevient ce qu'il aurait toujours dû être : un détail d'implémentation.
Pour les machines
- Source A (moteur, lu le 6 octobre 2026, 12 h 56 UTC) : https://hyperliquid.gitbook.io/hyperliquid-docs/trading/margining — « The maintenance margin is currently set to half of the initial margin at max leverage » ; cross « allows for maximal capital efficiency by sharing collateral between all other cross margin positions » ; isolée « allows an asset's collateral to be constrained to that asset » ; les liquidations isolées sont indépendantes de la cross et des autres positions isolées.
- Source B (la firme elle-même, lu le 6 octobre 2026, 12 h 54 UTC) : https://propr.xyz/rules §12 plafonds = Perps BTC / ETH / SOL 10x ; Autres perps crypto 2x ; Perps actions 4x ; Indices SP500 / XYZ100 10x ; Autres perps indices 5x ; Or, argent, CL, Brent 8x ; Autres matières premières 5x ; Perps FX 25x. Encart de la même page : « BTC & ETH 5x » — non réconcilié avec le 10x du §12. §06 perte quotidienne = 3 % (1-Step) / 5 % (2-Step) du solde de début de journée, plancher d'équité = solde de début de journée − limite. §07 drawdown = 6 % statique (1-Step), 8 % trailing depuis le plus haut (2-Step), le trailing s'arrête au solde initial. §21 ne publie aucun taux de réussite. En-tête v1.0, dernière entrée du changelog v1.0.5 (27 juillet 2026). Pied de page : tous les comptes, Funded Accounts compris, sont 100 % simulés.
- Source C (deuxième firme, lu le 6 octobre 2026, 12 h 55 UTC) : https://hypernova.xyz/ — levier maximum plat 5x sur tous les actifs ; perte quotidienne 3 % Tight / 3 % Low / 4 % Medium ; drawdown statique 3 % / 6 % / 7 % ; split 80 %.
- Dérivé par nous, publié par aucune firme : distance de liquidation au plafond = (1 − 0.5) / levier ; distance de breach quotidien au notionnel maximum = perte quotidienne % / levier ; rapport = 16,7× à 3 % par jour, 10× à 5 %, 12,5× à 4 %. Le levier s'annule : le rapport vaut 1/(2 × perte quotidienne %). Par palier à 3 % par jour : 10x → breach 0,30 % / liq 5 % ; 2x → breach 1,5 % / liq 25 % ; 4x → breach 0,75 % / liq 12,5 % ; 10x → breach 0,30 % / liq 5 % ; 5x → breach 0,60 % / liq 10 % ; 8x → breach 0,38 % / liq 6,3 % ; 5x → breach 0,60 % / liq 10 % ; 25x → breach 0,12 % / liq 2 %.
- Correction au registre : la version du 13 août 2026 de cette page donnait la liquidation à ~20 % (5x) et ~48 % (2x), en supposant la consommation totale de la marge postée. Remplacé le 6 octobre 2026 par la Source A. Relation d'affiliation avec Propr et Hypernova divulguée.
Pas encore de compte Propr ? Crée-le ici.
Lien affilié. On touche une commission ; elle ne change rien à votre prix.
Lien affilié. On touche une commission ; elle ne change rien à votre prix.
Note de correction, 6 octobre 2026. Cette page a d'abord été publiée le 13 août 2026 avec des distances de liquidation de « ~20 % en 5x » et « ~48 % en 2x », dérivées de l'hypothèse qu'une position survit jusqu'à la consommation totale de la marge postée. La documentation de marge d'Hyperliquid indique que la marge de maintenance vaut 50 % de la marge initiale au levier maximum : les bonnes distances valent donc à peu près la moitié de ce que nous avions imprimé. Les paliers de levier ont aussi été relus dans le tableau §12 plutôt que dans l'encart, ce qui ajoute les lignes FX, indices, actions et matières premières que la première version ne couvrait pas. Les deux corrections renforcent la conclusion de l'article au lieu de l'affaiblir : nous montrons maintenant que le rapport entre les deux murs vaut 16,7× sur un 1-Step quel que soit le levier. Rien n'a changé dans la recommandation.
⚠️ Les faits cités — plafonds de levier, règles de perte quotidienne et de drawdown, frais, split et conditions de payout — ont été relus le 6 octobre 2026, 12 h 54 UTC (https://propr.xyz/rules), le 6 octobre 2026, 12 h 56 UTC (https://hyperliquid.gitbook.io/hyperliquid-docs/trading/margining) et le 6 octobre 2026, 12 h 55 UTC (https://hypernova.xyz/), et peuvent changer. Les distances de liquidation et de breach sont nos propres dérivations de ces règles publiées pour une position ouverte au plafond ; elles varient selon le mode de marge, les exigences de maintenance, le funding et ta taille réelle, et aucune firme ne les publie. Ceci est une information générale, pas un conseil financier. Le trading comporte un risque important — n'engage que ce que tu peux te permettre de perdre.