La question de la taille de compte, c’est celle qu’on me pose le plus avant d’acheter sa première évaluation sur Propr.xyz. Et presque tout le monde la prend à l’envers : on choisit le plus gros compte qu’on peut se payer, on court après le plus gros payout, puis on le crame en une semaine parce qu’on n’était pas prêt à gérer autant de taille. Choisir son compte, ce n’est pas une affaire d’ego — c’est faire coller les frais, la perte du jour et le drawdown à une stratégie que tu sais réellement exécuter. Voici comment je trancherais entre 5K, 25K et 100K (et les 10K/50K du milieu, plus le 200K qui les surplombe tous), avec les vrais chiffres du rulebook officiel de Propr.
Lien affilié. On touche une commission ; elle ne change rien à votre prix — c'est elle qui finance votre cashback.
Réponse courte : quel compte Propr.xyz choisir ?
Si tu débutes, commence par le compte 5 000 $. À 50 $ (2-Step) ou 60 $ (1-Step), c’est le moyen le moins cher d’apprendre comment les règles se ressententavec du vrai enjeu. Si tu as déjà validé un challenge ailleurs et que tu es régulier, le 25 000 $ est le sweet spot — assez gros pour qu’un payout à 80 % soit significatif, assez petit pour que les 275 $ de frais ne fassent pas mal si une semaine rouge te fait breacher. Le 100 000 $ est réservé aux traders avec un edge mécanique prouvé et la discipline de tenir la taille sans tilter. Le plus gros compte n’est pas le meilleur compte — le meilleur, c’est celui que tu peux passer deux fois de suite.
La grille complète des comptes & frais Propr.xyz
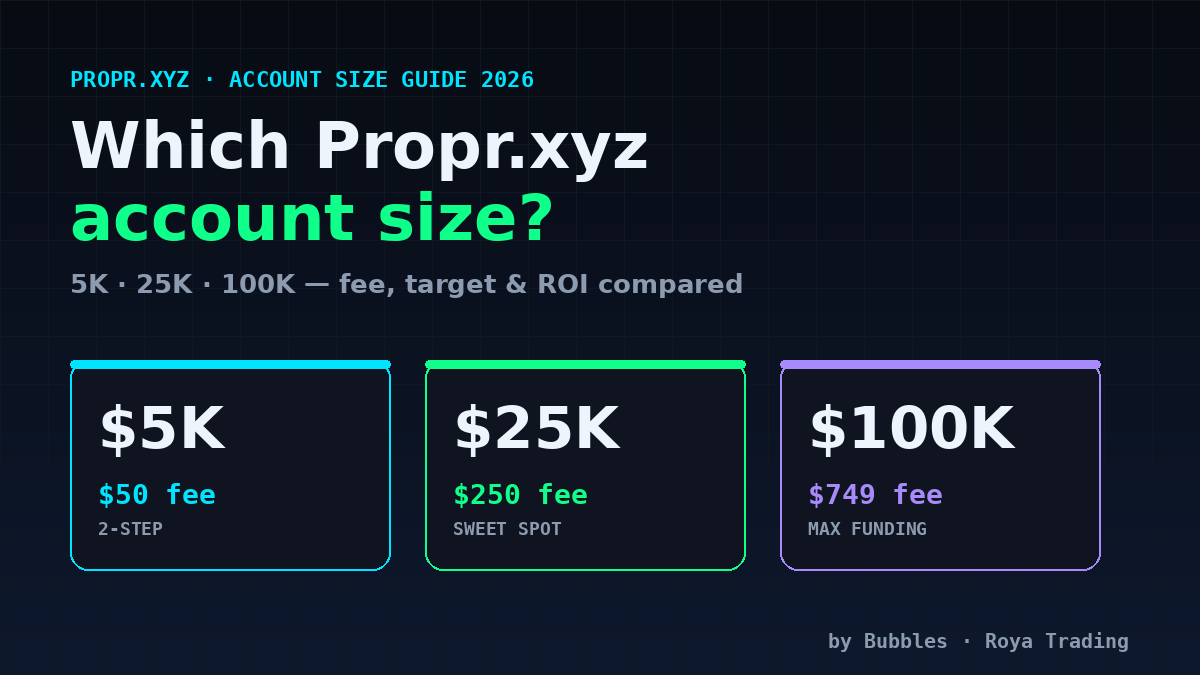
Propr vend six tailles de compte — 5K, 10K, 25K, 50K, 100K et 200K — sur quatre formats : Classic 1-Step, Turbo 1-Step, Pro 1-Step et Classic 2-Step. Ce guide compare les deux formats Classic, ceux que la plupart des gens achètent. Le 1-Step a une seule target de profit à 10 % ; le 2-Step la découpe en 5 % puis 10 %. Voici les frais exacts du catalogue Propr, lus le 10 septembre 2026 :
Classic 1-Step (target 10 % · perte du jour 3 % · drawdown statique 6 %)
| Compte | Frais | Target profit | Plancher drawdown |
|---|---|---|---|
| 5 000 $ | 60 $ | 500 $ | 4 700 $ |
| 10 000 $ | 110 $ | 1 000 $ | 9 400 $ |
| 25 000 $ | 275 $ | 2 500 $ | 23 500 $ |
| 50 000 $ | 495 $ | 5 000 $ | 47 000 $ |
| 100 000 $ | 999 $ | 10 000 $ | 94 000 $ |
| 200 000 $ | 1 998 $ | 20 000 $ | 188 000 $ |
Classic 2-Step (target 5 % → 10 % · perte du jour 5 % · drawdown trailing 8 %)
| Compte | Frais | Étape 1 / Étape 2 | Drawdown au départ |
|---|---|---|---|
| 5 000 $ | 50 $ | 250 $ / 500 $ | 4 600 $ |
| 10 000 $ | 100 $ | 500 $ / 1 000 $ | 9 200 $ |
| 25 000 $ | 250 $ | 1 250 $ / 2 500 $ | 23 000 $ |
| 50 000 $ | 450 $ | 2 500 $ / 5 000 $ | 46 000 $ |
| 100 000 $ | 899 $ | 5 000 $ / 10 000 $ | 92 000 $ |
| 200 000 $ | 1 499 $ | 10 000 $ / 20 000 $ | 184 000 $ |
Une réserve sur ces 899 $ : le rulebook publié imprime 749 $ pour le Classic 2-Step 100K, alors que le checkout facture 899 $ depuis le 8 août 2026. Les deux chiffres ne sont pas réconciliés à notre lecture du 10 septembre 2026 — c’est le prix affiché au checkout qui fait foi, vérifie-le avant d’acheter.
Le split de 80 %, le payout minimum de 20 $, le règlement USDC sous 24 h et les règles sont identiques sur toutes les tailles. La taille ne change que trois choses : les frais que tu paies, la valeur en dollars de ta target, et la valeur en dollars de tes limites de risque.
Combien chaque compte risque-t-il vraiment ?
C’est la partie qu’on saute et qu’on regrette ensuite. Un gros compte, ce n’est pas qu’un gros payout — c’est une perte du jour plus grosse et un drawdown plus gros, en dollars, que tu dois respecter à chaque trade. La perte du jour, c’est 3 % (1-Step) / 5 % (2-Step) du solde de début de journée, snapshot à 00:00 UTC et recalculé chaque jour ; le déclenchement se mesure sur l’équité, P&L flottant compris. En 1-Step, le plancher de drawdown est à 6 % sous ton solde de départ. Donc, en 1-Step au premier jour :
- 5K 1-Step : 150 $ de perte du jour, 300 $ de marge de drawdown.
- 25K 1-Step : 750 $ de perte du jour, 1 500 $ de marge de drawdown.
- 100K 1-Step : 3 000 $ de perte du jour, 6 000 $ de marge de drawdown.
- 200K 1-Step : 6 000 $ de perte du jour, 12 000 $ de marge de drawdown.
Pose-toi la question honnêtement : peux-tu regarder un compte 100K bouger de 3 000 $ contre toi dans la journée sans clôturer en panique ni faire du revenge trading ? Si la réponse est « je ne sais pas », tu n’achètes pas encore le 100K. Les montants paraissent abstraits sur une page de prix et très réels à 2 h du matin quand un memecoin gappe. Si « perte du jour » et « drawdown trailing » ne sont pas des réflexes, lis mon décryptage complet des règles Propr.xyz avant de dépenser un dollar.
La métrique qui compte : le ratio frais/capital
Les gros comptes coûtent un peu moins cher au dollar financé. Divise les frais par la taille du compte et tu obtiens le vrai coût de ce capital :
| Compte | Ratio 1-Step | Ratio 2-Step |
|---|---|---|
| 5 000 $ | 1,20 % | 1,00 % |
| 25 000 $ | 1,10 % | 1,00 % |
| 100 000 $ | 0,999 % | 0,899 % |
| 200 000 $ | 0,999 % | 0,75 % |
Le 200K 2-Step est l’évaluation la plus efficace de la grille, à 0,75 % du capital. Mais ne laisse pas une fraction de point d’efficacité te pousser vers un compte que tu ne sais pas passer. Le capital le moins cher du monde ne vaut rien si tu le breaches. L’efficacité, c’est un départage entre deux comptes que tu pourrais réellement passer tous les deux — pas une raison de monter en taille.
1-Step vs 2-Step : que choisir selon la taille
Prends le 2-Step si ta stratégie a besoin de marge journalière ; prends le 1-Step si tu veux la vitesse et un plancher fixe. Le 1-Step a une seule target à 10 % mais une perte du jour serrée à 3 % et un drawdown statique de 6 % qui ne bouge jamais. Le 2-Step est moins cher, te donne une perte du jour plus large à 5 %, mais tu franchis deux étapes (5 % puis 10 %) et le drawdown de 8 % suit ton plus haut (high water mark), se resserrant à mesure que tu profites.
Pour l’approche DCA lente et mécanique que je tourne, la marge de 5 % par jour du 2-Step vaut plus à mes yeux que la simplicité du 1-Step — la volatilité a moins de chances de me clipper en intraday. Si tu scalpes vite et veux passer en une bonne session, le 1-Step est la voie la plus nette. Dans tous les cas, le dashboard Propr.xyz te laisse choisir au checkout.
Lien affilié. On touche une commission ; elle ne change rien à votre prix — c'est elle qui finance votre cashback.
5K : le moyen le moins cher d’apprendre les règles
Achète le 5K tant que tu apprends encore comment surviennent les breaches. À 50–60 $, c’est des frais de scolarité, pas un investissement. Les payouts sont petits — passe le, gagne 10 %, et ton premier payout à 80 % tourne autour de 400 $ — mais ce n’est pas le sujet. Le but, c’est d’intégrer le reset quotidien, le drawdown basé sur l’equity et la discipline de clôturer pour un payout, le tout avec une mise assez petite pour qu’une erreur coûte moins qu’une soirée. Je dis à chaque débutant : passe un 5K deux fois avant de toucher à plus gros.
25K : le sweet spot pour la plupart des traders
Le 25K, c’est là où le rapport risque/récompense d’un challenge Propr prend vraiment son sens pour un trader solo sérieux. Les 275 $ (1-Step) ou 250 $ (2-Step) de frais sont assez abordables pour qu’un breach ne soit pas catastrophique, mais le capital est réel : atteins la target de 10 % et ton premier payout, c’est 80 % de 2 500 $ = 2 000 $ en USDC, pour 275 $ de frais risqués. Soit un retour de 7x sur les frais sur un seul cycle validé, et tu gardes le compte financé pour recommencer. Pour la plupart des gens qui lisent ça, le 25K est le bon premier « vrai » compte.
100K et 200K : taille maximum, discipline maximum
N’achète le 100K que quand tu passes les petits comptes à la demande. Le calcul est séduisant — passe-le et un run de 10 % donne 10 000 $ de profit brut, 8 000 $ pour toi. Mais les frais sont de 899–999 $, et la perte du jour de 3 000–5 000 $. Une seule session sous tilt efface le compte et les frais. Je ne tourne des comptes 100K qu’avec un système totalement mécanique et des garde-fous automatiques en dur, parce que le poids émotionnel de swings de 3 000 $ en intraday, c’est précisément ce qui casse les traders humains. Pas encore là ? Empile plutôt deux 50K (voir juste après).
Au-dessus du 100K, il y a le 200K, le plus gros compte unitaire vendu par Propr : 1 998 $ en Classic 1-Step, 1 499 $ en Classic 2-Step, une target de 20 000 $ et 6 000 $ de perte du jour au premier jour. Tout ce qui vient d’être dit sur le 100K s’y applique avec les chiffres doublés — c’est précisément pour ça qu’il est réservé à la poignée de traders qui ont déjà prouvé qu’ils savent tenir la taille sans toucher les limites.
En combien de temps rentabilises-tu les frais ?
Tu rembourses les frais dès ton premier payout, bien avant d’avoir retiré tout ton profit. Comme tu gardes 80 %, ton profit d’équilibre, c’est frais ÷ 0,80 :
- 5K 1-Step (60 $) : équilibre après 75 $ de profit retiré.
- 25K 1-Step (275 $) : équilibre après ~344 $ de profit retiré.
- 100K 1-Step (999 $) : équilibre après ~1 249 $ de profit retiré.
- 200K 1-Step (1 998 $) : équilibre après ~2 498 $ de profit retiré.
Chacun de ces seuils d’équilibre est très en dessous de la target qu’il fallait atteindre pour être financé au départ. Passe le challenge proprement, prends un payout, et les frais sortent de l’équation. Toute la mécanique du paiement est dans mon guide payout Propr.xyz, et ce que chaque taille te rapporte vraiment mois après mois est dans combien on peut gagner avec une prop firm crypto.
N’oublie pas le plafond cumulé de 300K (empiler les comptes)
Propr te laisse détenir plusieurs comptes financés jusqu’à 300 000 $ de solde cumulé — et empiler est souvent plus malin qu’acheter un seul compte géant. Le plus gros compte unitaire, c’est le 200K ; le plafond de 300 000 $ s’applique à tout ce que tu détiens en même temps. Plutôt qu’un unique 100K (un breach = game over), tu peux tourner deux 50K ou quatre 25K. Si l’un breache un mauvais jour, les autres continuent. Tu diversifies ton risque de breach comme tu diversifierais un portefeuille. L’efficacité sur les frais est un peu moins bonne qu’un seul 100K, mais le calcul de survie est nettement meilleur — et la survie est tout le jeu en prop trading. J’ai détaillé la table des frais par combo, le piège du breach corrélé et le plan de scaling autofinancé dans plusieurs comptes prop firm.
Ma reco par profil de trader
- Grand débutant : 5K 2-Step (50 $). Apprends les règles, passe-le deux fois.
- Régulier mais nouveau sur Propr : 25K (1-Step si tu scalpes, 2-Step si tu fais du DCA).
- Edge prouvé, bon capital : deux comptes 50K pour diversifier le risque de breach.
- Système mécanique + automatisation : 100K ou 200K, ou empile jusqu’au plafond de 300K.
Quel que soit ton choix, la transparence on-chain des payouts est la même — c’est pourquoi je n’envoie mes lecteurs que vers des firmes qui règlent de façon vérifiable. Compare le terrain dans mon guide des meilleures prop firms décentralisées, et si tu hésites encore à savoir si Propr est pour toi, lis mon avis Propr.xyz honnête.
Là où l’automatisation change le calcul
La vérité qui dérange : la bonne taille de compte, c’est celle que tu peux gérer sans tilter, et la plupart des gens surestiment cette limite d’un facteur 4. La première raison pour laquelle on prend trop gros et on breache, c’est qu’on ne supporte pas émotionnellement la taille. C’est exactement le manque que notre bot Telegram vient combler.
Il tourne une stratégie DCA non-custodiale directement sur ton compte Propr — ou réplique un trader pro que tu choisis de suivre — tout en respectant automatiquement ta perte du jour et ton drawdown. Comme le bot ne tilte jamais, il te permet de trader un compte plus gros que tes nerfs seuls ne le permettraient. Il se connecte via ta clé API Propr (trading seulement, jamais les retraits), et Propr autorise explicitement les bots et le copy trading. Associe la bonne taille à l’automatisation et tu arrêtes de breacher le compte que tu as galéré à passer.
FAQ — choisir une taille de compte Propr.xyz
Quel compte Propr.xyz pour débuter ?+
Le 5 000 $ en 2-Step à 50 $, ou le 5 000 $ en 1-Step à 60 $. C’est le moyen le moins cher d’apprendre comment se comportent la perte du jour et le drawdown de Propr avec du vrai argent en jeu. Une fois que tu passes un 5K proprement, monte au 25K — c’est la même mécanique, juste avec de plus gros chiffres.
Quel est le compte Propr.xyz le moins cher ?+
Le 5 000 $ en Turbo 1-Step à 25 $ est l’évaluation la moins chère de toute la grille ; parmi les deux formats Classic comparés ici, c’est le 5 000 $ en 2-Step à 50 $. Sur les six tailles, les frais Classic 2-Step sont plus bas que les Classic 1-Step (50/100/250/450/899/1 499 $ contre 60/110/275/495/999/1 998 $), car le 2-Step est plus dur à passer (deux paliers de profit au lieu d’un). À noter : le rulebook imprime 749 $ pour le 2-Step 100K alors que le checkout facture 899 $ depuis le 8 août 2026 — non réconcilié à notre lecture du 10 septembre 2026.
Un gros compte revient-il moins cher au dollar financé ?+
Oui, légèrement. Le ratio frais/capital baisse avec la taille : un 5K 1-Step coûte 1,20 % du capital, un 25K 1,10 %, et un 100K 0,999 %. En 2-Step, un 100K tombe à 0,899 % du capital et le 200K à 0,75 %. Les gros comptes offrent un peu plus de capital par dollar de frais — si tu gères la discipline du drawdown plus large.
1-Step ou 2-Step sur Propr.xyz ?+
Le 1-Step (target 10 %, perte du jour 3 %, drawdown statique 6 %) est plus rapide mais la perte du jour serrée punit la volatilité. Le 2-Step (5 % puis 10 %, perte du jour 5 %, drawdown trailing 8 %) est moins cher et laisse plus de marge au quotidien, mais tu dois franchir deux étapes et le trailing se resserre quand tu profites. Pour une stratégie DCA lente, je préfère la marge journalière plus large du 2-Step.
Combien de comptes Propr puis-je avoir ?+
Autant que tu veux, jusqu’à un solde financé cumulé de 300 000 $. Le plus gros compte unitaire est le 200 000 $, donc tu peux empiler un 200K + un 100K, ou trois 100K, ou un 100K + deux 50K + quatre 25K. Les traders malins répartissent la taille sur plusieurs comptes pour diversifier le risque de breach plutôt que de tout mettre sur un seul gros compte.
En combien de temps je rentabilise les frais ?+
Tu rembourses les frais dès ton premier payout, quand ton profit net × le split de 80 % les couvre. Sur un 25K 1-Step (frais 275 $) tu es à l’équilibre après environ 344 $ de profit retiré — bien en dessous des 2 500 $ qu’il fallait pour valider. Ensuite, chaque payout est à toi, moins les 20 % de Propr.
Pas encore inscrit ? Mon guide d’inscription Propr.xyz pas à pas détaille le checkout où tu choisis ta taille, plus le KYC et les pays restreints.
Choisis une taille que tu peux vraiment passer — et récupère une partie des frais.
Quelle que soit la taille, on te reverse 5 % de cashback USDC sur le prix que tu paies réellement, via @PropCashbackBot — jusqu'à 10 % avec les paliers de parrainage (conditions lues le 12 septembre 2026).
Récupérer 5 % de cashback USDC⚠️ Cet article est informatif et ne constitue pas un conseil en investissement. Il contient un lien d’affiliation vers Propr.xyz. Le trading à effet de levier comporte un risque élevé de perte en capital. Ne trade que ce que tu peux te permettre de perdre. Les frais et règles reflètent le rulebook public de Propr, lu le 10 septembre 2026, et peuvent changer — vérifie toujours sur la page officielle des règles.