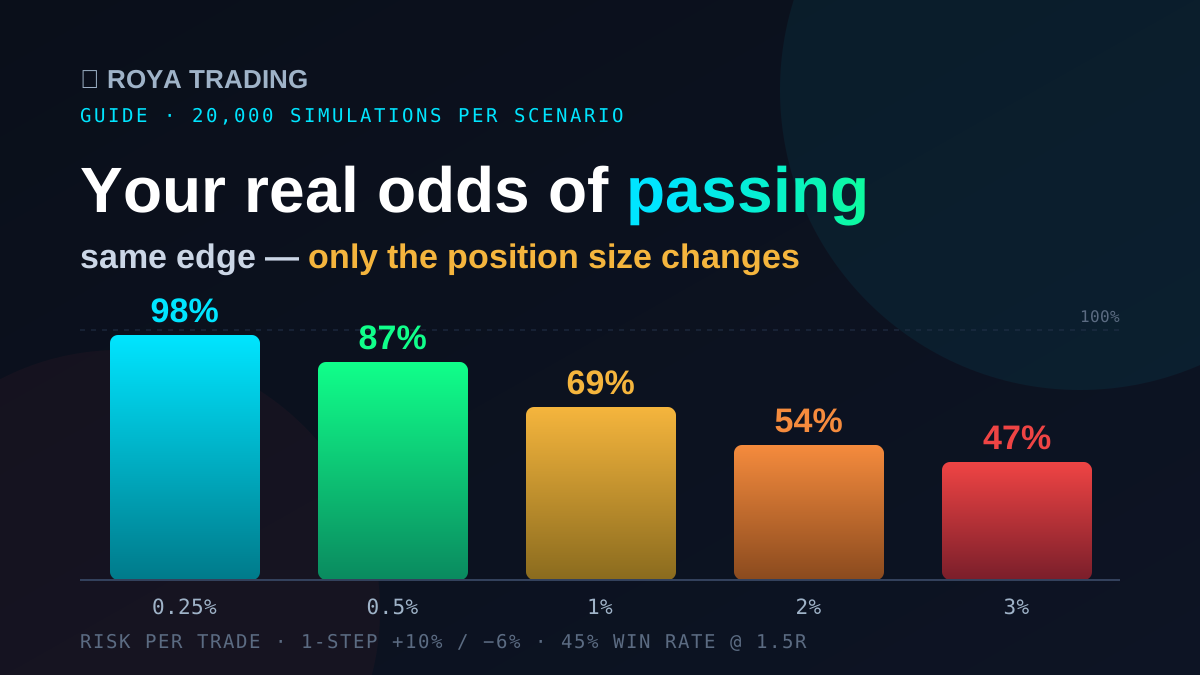
Tout le monde cite la même statistique — 90 % des traders de prop firm échouent — et personne ne calcule son propre chiffre. Ce sont deux questions différentes. Le chiffre de l'industrie est une moyenne sur tous les impatients qui ont un jour acheté un challenge ; ta probabilité est une fonction de trois entrées que tu peux écrire noir sur blanc : ton taux de réussite, ton ratio gain/perte, et ta taille par trade. Alors au lieu de réciter le folklore, j'ai simulé — 20 000 runs par scénario, trois profils de traders, cinq tailles de position, contre les vraies barrières de trois des quatre formats de challenge de Propr.xyz (Classic 1-Step, Turbo 1-Step et Classic 2-Step ; le Pro 1-Step n'est pas simulé ici — lu le 10 septembre 2026). Certains résultats confirment ce que je répète sur ce blog. Deux m'ont sincèrement surpris.
Lien affilié. On touche une commission ; elle ne change rien à votre prix.
La réponse courte
En une ligne : des taux publiés autour de 15,9 %, un taux simulé de 37 % à edge nul, et un seul levier — la taille de position — qui déplace ta propre probabilité de 47 % à 98 % à edge constant.
Un trader avec zéro edge passe un challenge 1-Step environ 37 % du temps — la chance suffit, une fois. Un trader avec un edge fin mais réel (45 % de réussite à 1,5R) passe 87 % du temps en risquant 0,5 % par trade — mais seulement 47 % du temps en risquant 3 %. Même stratégie, même edge, moitié moins de réussite. Le résultat le plus important de cet article tient là : sur un challenge sans limite de temps, ta taille de position pèse plus sur ta probabilité de passer que ton edge. Tout ce qui suit est le détail — le modèle, les tableaux, ce que le drawdown trailing fait au 2-Step, et ce qu'un compte funded coûte réellement une fois les frais divisés par ta vraie probabilité.
Ce que les prop firms on-chain publient vraiment
En une ligne : trois firmes on-chain publient désormais un pass rate qu’on peut relire, et les taux mesurés se regroupent entre 13,6 % et 30,5 % — à condition de séparer ce qui est mesuré de ce qui est simplement affirmé.
C’est ce qui a changé depuis la première version de cet article. En août, il n’y avait rien à citer que le folklore. Les firmes on-chain règlent on-chain, et plusieurs font tourner des dashboards publics : le chiffre devient vérifiable. Voici tous les pass rates que nous avons pu lire, avec ce qu’ils comptent, la solidité de la preuve et la date de lecture — parce qu’un compteur vivant sans date n’est pas un fait :
| Firme | Ce qui est compté | Taux | Preuve | Lecture |
|---|---|---|---|---|
| Propr.xyz | Challenges payants, cumulé depuis l'origine | 15,9 % (3 515/22 157) | Mesuré | lu le 20 septembre 2026 |
| Propr.xyz | Essais gratuits, cumulé depuis l'origine | 13,6 % (898/6 620) | Mesuré | lu le 20 septembre 2026 |
| Propr.xyz | « 30 derniers jours », challenges payants — affirmation de la firme sur X | 18,3 % | Auto-déclaré | publié le 18 septembre 2026 à 15 h 35 UTC |
| Propr.xyz | Août 2026, évaluations vendues → funded (rapport mensuel de la firme) | 20,5 % (1 332/6 500) | Auto-déclaré | lu le 2 septembre 2026 |
| Hypernova | Comptes Tight Risk (3 % de perte quotidienne) | 18,5 % | Mesuré | lu le 22 octobre 2026, 3 h 35 UTC |
| Hypernova | Comptes Low Risk (3 % de perte quotidienne) | 20,2 % | Mesuré | lu le 22 octobre 2026, 3 h 35 UTC |
| Hypernova | Comptes Medium Risk (4 % de perte quotidienne) | 30,5 % | Mesuré | lu le 22 octobre 2026, 3 h 35 UTC |
| Hypernova | Tous profils de risque confondus, tel que la firme l'a publié | 20,8 % | Mesuré | carte du 15 octobre 2026, 18:39:29 UTC, lue le 16 octobre 2026 |
Deux réserves appartiennent au tableau lui-même, pas à une note de bas de page. D’abord, le dashboard de Propr ne s’est pas affiché lors de notre lecture de rafraîchissement (11 octobre 2026, 4 h 15 UTC) : la carte Pass Rate affichait un tiret et le graphique « Loading… », exactement la même intermittence que nous avons consignée quatorze jours distincts entre le 20 septembre et le 4 octobre. Les lignes Propr conservent donc leur date du lu le 20 septembre 2026 au lieu d’être présentées comme celles du jour. La définition du panneau, elle, restait lisible, et elle compte : « Running pass rate. Cumulative passes divided by cumulative resolutions (passes + fails) up to each day. » — un taux cumulé courant sur tous ceux qui ont un jour résolu une évaluation, pas un taux actuel. Ensuite, le rulebook de la firme ne publie aucun taux : le §21 dit seulement « La plupart des traders ne passent pas. L'évaluation est conçue pour être rigoureuse. ». Dashboard et rulebook sont deux sources différentes, avec deux exigences différentes, et on les note différemment.
Cette notation, c’est toute la raison d’être de la colonne « Preuve ». Propr a tweeté « 18.3 % sur les 30 derniers jours » le 18 septembre, en liant son dashboard dans la foulée — mais ce dashboard ne publie aucun taux fenêtré, et ses boutons 7 j / 30 j / 90 j ne déplacent que l’axe des x du graphique. L’affirmation est plausible : une cohorte à 30 jours au-dessus d’une courbe cumulée qui monte, c’est exactement ce qu’on attend. Elle n’est simplement pas vérifiable par un lecteur, donc elle figure ici comme auto-déclarée et ne sera jamais citée comme mesurée. Même traitement pour les 20,5 % du rapport mensuel d’août (1 332 funded sur 6 500 évaluations vendues) : une cohorte mensuelle ne répond pas à la même question qu’un cumulé depuis l’origine, et moyenner les deux n’aurait aucun sens. La méthode de notation est celle de notre Trust Score, et elle est détaillée dans comment on teste les prop firms.
Les paliers d’Hypernova : l’expérience naturelle la plus propre jamais publiée
En une ligne : dans une seule firme, sur un seul moteur, le palier à 4 % de perte quotidienne passe 1,6 × plus souvent que celui à 3 % — c’est le corridor qui fixe le taux, pas la cohorte.
Hypernova détaille son taux par palier de risque et précise que les chiffres sont « mesurés sur les évaluations résolues, pas estimés ». Lecture du 22 octobre 2026, 3 h 35 UTC : 18,5 % sur Tight Risk, 20,2 % sur Low Risk, 30,5 % sur Medium Risk. Les paliers diffèrent exactement sur le point que le modèle de cet article désigne comme déterminant : Tight et Low autorisent 3 % de perte quotidienne, Medium 4 %. Élargis le corridor d’un point de pourcentage et le taux de réussite mesuré bondit de +10,3 pt — soit 1,6 × le taux du palier Tight. Même firme, même moteur, même tunnel marketing, même type de trader qui franchit la porte. La seule chose qui change, c’est la largeur de la boîte, et le taux a bougé plus qu’aucune différence de niveau plausible entre les cohortes ne pourrait l’expliquer.
C’est une confirmation publiée du résultat que la simulation produit à partir de zéro, et elle vaut plus que n’importe quel chiffre affiché : le pass rate est surtout une propriété des règles, pas des traders. D’où l’erreur de classer les firmes sur le seul taux affiché — tu classerais des largeurs de corridor et des mix de comptes. Et d’où les deux critères avec lesquels on fait ses courses : les règles et les preuves. Le face-à-face est dans le comparatif des prop firms.
Une note honnête sur le mouvement. Notre lecture précédente de la même table (lu le 21 octobre 2026, 3 h 20 UTC) donnait 18,5 % / 19,5 % / 30,5 % : entre les deux lectures, Tight a fait 0 pt, Low +0,7 pt et Medium 0 pt. L’ordre tient, l’écart entre paliers tient, et rien n’a bougé assez pour changer une décision — ce qui est l’information utile sur un compteur vivant. La réserve de payout de la firme affichait $607.9K dans la même passe, et savoir si une firme peut réellement payer ceux qui passent est une question distincte, suivie dans les prop firms classées par réserves on-chain.
Nos 165 challenges : le taux vécu
En une ligne : 24 funded sur 165 challenges achetés sur un seul compte — 14,5 %, à 1,4 pt du chiffre publié par Propr, et 2,4 × meilleur en Classic qu’en Turbo.
On n’est pas un observateur neutre de ce chiffre — on achète ces challenges, donc on peut compter les nôtres. Lecture sur la page des challenges archivés de notre compte (lu le 7 septembre 2026) : 165 challenges ouverts, 24 funded, 140 en breach, soit 14,5 % — contre 15,9 % publiés sur le dashboard. Un écart de 1,4 pt sur un échantillon de 165, c’est le résultat le plus rassurant de cet article : le chiffre publié par la firme survit à un comptage extérieur. C’est plus rare que ça ne devrait l’être. La réserve honnête : cette archive n’a pas été relue depuis le 7 septembre 2026 — le Diamond 200 K$ passé le 18 septembre n’est pas dans ces totaux, donc notre vrai taux aujourd’hui est un peu au-dessus de 14,5 %.
C’est la répartition par format qui est instructive. En Classic 1-Step, on a passé 18 challenges résolus sur 95 — 18,9 %. En Turbo, 5 sur 63 — 7,9 %. Le Classic est passé 2,4 × plus souvent, avec la même stratégie, sur le même compte, les mêmes mois. L’ordre de la simulation (Classic 87 % contre Turbo 65 % pour un trader discipliné à edge fin) tient donc dans le sens, et sous-estime l’écart en amplitude, pour une raison que le modèle nomme : le plancher à 3 % du Turbo est sa limite de perte quotidienne au jour 1, donc une seule mauvaise journée termine le compte, sans second acte.
Et les causes de breach ferment la boucle de tout l’article. Sur nos 140 breachs, 59 sont la limite de perte quotidienne et 57 le drawdown maximum — les deux murs, presque à égalité — plus 24 comptes fermés sans raison énoncée. Rien d’exotique n’a tué ces comptes. Ils sont morts d’être trop gros pour le corridor un mauvais jour — précisément l’échec que la section suivante chiffre.
Pourquoi le taux mesuré est pire qu’un tirage à la pièce
En une ligne : un trader sans edge sizé à 0,5 % passe 37 % du temps ; la population mesurée passe à 15,9 % — 2,3 × moins bien, ce qu’aucun manque de niveau ne peut expliquer, puisqu’aucun niveau n’est requis pour atteindre 37 %.
Mets les deux moitiés de cette page côte à côte et tu obtiens le résultat qui recadre toute la conversation sur les « 90 % d’échec ». La simulation ci-dessous montre qu’un trader à edge exactement nul — une pièce lancée, zéro compétence — passe un Classic 1-Step 37 % du temps, uniquement parce que la cible à +10 % est proportionnellement plus proche que le plancher à −6 %. Et la population mesurée passe 15,9 % du temps. Les vrais acheteurs de ces challenges font donc 2,3 × moins bien que le hasard.
Ce ne peut pas être un déficit de compétence, puisque le repère des 37 % suppose déjà zéro compétence. Ça ne peut être que le sizing : le repère à la pièce garde une taille de position petite et constante, et une marche aléatoire à petits pas entre deux barrières touche la plus proche à un rythme fixé par la géométrie. Fais des pas plus grands et cette géométrie cesse de te protéger — la marche peut franchir le plancher en quelques coups. Le tableau deux sections plus bas le chiffre pour un trader qui, lui, a un edge : 98 % à 0,25 % de risque par trade, jusqu’à 47 % à 3 %. Les 15,9 % publiés, c’est ce qu’on obtient quand une population size comme le bas de ce tableau — et notre propre registre de breachs (59 pertes quotidiennes contre 57 drawdowns) montre à quoi ça ressemble un compte à la fois.
Le folklore est donc numériquement juste et causalement faux. Oui, environ cinq sur six échouent — sur des données mesurées, chez deux firmes différentes, et sur notre propre compte. Mais ils n’échouent pas parce que le challenge est dur à battre : la chance seule le bat 37 % du temps. Ils échouent parce que presque tout le monde le trade à une taille qui transforme un corridor franchissable en loterie à mauvaises cotes. Le reste de cet article est l’arithmétique de cette phrase.
Le modèle, énoncé honnêtement
En une ligne : 20 000 tirages par case contre les barrières publiées de Propr, sizing en fraction fixe, trades indépendants, sans frais — chaque chiffre ci-dessous est donc un plafond pour une exécution disciplinée, pas une prévision.
Chaque trade simulé risque une fraction fixe du solde initial et se résout en gain de +R×ratio ou en perte de −R, sans corrélation entre les trades. Les barrières sont les règles publiées de Propr : 1-Step Classic — objectif +10 %, drawdown statique −6 % ; Turbo 1-Step — objectif +9 %, drawdown statique −3 % ; 2-Step — objectifs +5 % puis +10 %, avec un drawdown trailing de 8 % qui suit le plus haut d'équité et se verrouille une fois arrivé au solde de départ. Un run se termine à l'objectif (réussite) ou au plancher (breach). 20 000 runs par cellule.
Ce que le modèle laisse dehors, volontairement : les frais de trading et le funding (qui taxent silencieusement ton edge et tireraient chaque chiffre un peu vers le bas), le slippage à queues épaisses, les positions corrélées, et le tilt. Il suppose aussi des trades indépendants — l'hypothèse que le revenge trading existe précisément pour violer. Lis donc ces chiffres comme des plafonds pour une exécution disciplinée, pas comme des promesses. Une simplification de plus : j'ai laissé le drawdown global être la contrainte qui mord. Aux tailles qui se révèlent optimales (1 % et moins, une position à la fois), la limite de perte journalière — 3 % du solde de début de journée sur le 1-Step (5 % sur le 2-Step), snapshot à 00:00 UTC et recalculé chaque jour, le déclenchement se mesurant sur l'équité, P&L flottant compris (lu le 10 septembre 2026) — ne se déclenche presque jamais avant le plancher. Size à 2 %+ avec plusieurs positions corrélées et ça cesse d'être vrai.
La surprise du zéro edge : 37 % de réussite à la chance pure
En une ligne : un trader à la pièce passe le Classic 1-Step environ 37 % du temps, le Turbo 25 % et le 2-Step 16 %, parce que la cible est proportionnellement plus proche que le plancher.
Donne au simulateur un pile ou face — 50 % de réussite à 1R, espérance exactement nulle — et il passe quand même le 1-Step environ 37 % du temps. Aucun mystère : une marche aléatoire entre une barrière haute à 10 points et une barrière basse à 6 points touche plus souvent la plus proche. L'arithmétique de la ruine du joueur donne 6/16 = 37,5 %, et la simulation atterrit à un demi-point près — un bon test de santé du code, au passage.
| Format | Probabilité de passer sans edge | Pourquoi |
|---|---|---|
| 1-Step Classic (+10 / −6 statique) | ~37 % | Le plancher est plus proche que l'objectif |
| Turbo 1-Step (+9 / −3 statique) | ~25 % | Plancher bien plus proche, objectif à peine plus proche |
| 2-Step (+5 puis +10, trailing 8 %) | ~16 % | Deux paliers, et le plancher te poursuit |
Trois conséquences. Un : passer une fois ne prouve pas grand-chose — un tiers des lanceurs de pièce y arrivent, ce qui explique à la fois le taux de breach des comptes funded et la coexistence du « 90 % échouent » avec des canaux Discord remplis de captures de réussite. Deux : cette asymétrie est le modèle économique — les frais des chanceux-sans-edge financent les payouts des compétents. Trois — et je trouve celle-là élégante — le trailing du 2-Step fait tomber le taux de réussite à la chance de 37 % à 16 %. Le plancher trailing est un filtre à chance. C'est aussi, on va le voir, un filtre coûteux pour les traders honnêtes.
Le résultat qui compte : le sizing pèse plus que l'edge
En une ligne : à edge fin constant, risquer 0,25 % par trade passe 98 % du temps et risquer 3 % passe 47 % — diviser sa taille par deux achète plus de probabilité que des années de travail sur l’edge.
Donne maintenant au trader un edge réel mais modeste — 45 % de réussite à 1,5R, espérance +0,125R par trade, le genre d'avantage qu'un swing trader discipliné peut réellement tenir — et ne fais varier que le risque par trade. 1-Step Classic, mêmes règles, 20 000 runs par ligne :
| Risque par trade | Probabilité de passer | Trades médians pour passer |
|---|---|---|
| 0,25 % | 98 % | ~280 |
| 0,5 % | 87 % | ~110 |
| 1 % | 69 % | ~37 |
| 2 % | 54 % | ~10 |
| 3 % | 47 % | ~4 |
Lis la première colonne contre la deuxième et laisse infuser : le même trader, le même edge, passe de 98 % de réussite à un pile ou face en changeant seulement sa taille de position. Améliorer l'edge lui-même — 40 % à 2R, une espérance de +0,2R que la plupart des traders particuliers n'atteignent jamais — fait monter la ligne des 0,5 % de 87 % à seulement 90,5 %. Des années de progression t'achètent trois points ; diviser ta taille par deux t'en achète onze. J'ai écrit un guide entier sur le position sizing dans le corridor des 6 %, mais ce tableau est l'argument compressé : dans un challenge, le sizing est la stratégie.
La théorie derrière a cent ans. Avec un edge positif, les petites mises laissent la loi des grands nombres travailler — la variance rétrécit face à la dérive, et la marche traverse presque sûrement l'objectif avant d'errer jusqu'au plancher. Sans edge ou avec un edge négatif, c'est l'inverse : le jeu agressif est optimal pour les joueurs, le jeu timide est optimal pour ceux qui ont un avantage. Autrement dit, « risquer gros pour passer vite » est, mathématiquement, la stratégie de quelqu'un qui — qu'il le sache ou non — ne croit pas en son propre système.
La taxe d'impatience, chiffrée
En une ligne : passer de 0,5 % à 2 % de risque économise une centaine de trades et coûte 33 points de probabilité — un taux de change désastreux sur un challenge qui n’a aucune échéance.
La troisième colonne est le prix de la certitude. À 0,25 % de risque, la réussite médiane demande ~280 trades — des mois. À 0,5 %, ~110 trades : six à dix semaines à deux setups par jour. À 2 %, dix trades — quelques jours. La vitesse est réelle ; elle s'achète juste en probabilité, et le taux de change est catastrophique. Passer de 0,5 % à 2 % t'économise une centaine de trades et te coûte 33 points de probabilité — un tiers de tes futurs comptes funded échangé contre quelques semaines de calendrier, sur un challenge sans deadline. Chez les firmes à fenêtre de 30 jours, cet échange t'est imposé. Sur une évaluation sans chrono, il est volontaire — c'est pour ça que je répète que l'absence de limite de temps vaut plus que n'importe quelle règle vitrine ; l'argument complet est dans combien de temps prend vraiment un challenge.
Ce que le drawdown trailing fait aux traders honnêtes
En une ligne : pour le même trader à la même taille, le plancher trailing du 2-Step coûte 15 points de probabilité face au Classic 1-Step, et le plancher statique à 3 % du Turbo en coûte 22.
Même trader à edge fin, même sizing à 0,5 %, les trois formats simulés :
| Format | Probabilité (edge fin, risque 0,5 %) | Trades médians |
|---|---|---|
| 1-Step Classic | 87 % | ~110 |
| 2-Step, deux phases | 72 % | ~165 |
| Turbo 1-Step | 65 % | ~82 |
Le problème du 2-Step, ce ne sont pas les deux paliers — une phase à +5 % est confortable à ce sizing. C'est le plancher trailing : monte à +4 %, et ton plancher a grimpé avec toi, si bien que la série perdante ordinaire qu'un compte à drawdown statique absorbe sans bruit devient un breach — souvent alors que tu es encore net positif sur le challenge. J'ai disséqué le mécanisme dans trailing vs statique ; la simulation lui met un prix : 15 points de probabilité pour ce profil. Le plancher serré du Turbo (3 % statique) coûte encore plus cher par tentative — mais le Turbo ne joue pas sur la probabilité, comme le montre la section suivante. Note aussi ce que son plancher implique en pratique : sa perte quotidienne et son drawdown total sont le même 3 % au premier jour, donc une seule journée à perte maximale, c'est tout le compte — pas de deuxième acte.
Le chiffre avec lequel faire tes courses : le coût espéré par compte funded
En une ligne : frais ÷ probabilité de réussite, pas le prix affiché : le même 1-Step à 110 $ coûte ~126 $ en espérance à 0,5 % de risque et ~205 $ à 2 %, et le 2-Step d’apparence moins cher est plus cher à toutes les tailles.
Le prix d'un challenge n'est pas le coût d'un compte funded. Frais ÷ probabilité de passer, oui. Divise honnêtement et les options « pas chères » se réarrangent. Sur le compte 10K — frais selon la grille publiée de Propr : 110 $ le 1-Step Classic, 100 $ le 2-Step — mon trader à edge fin obtient :
| Risque par trade | 1-Step : coût espéré | 2-Step : coût espéré |
|---|---|---|
| 0,5 % | ~126 $ | ~138 $ |
| 1 % | ~161 $ | ~217 $ |
| 2 % | ~205 $ | ~319 $ |
Deux leçons se cachent là-dedans. Un : le prix affiché plus bas du 2-Step (100 $ contre 110 $) est une illusion dès que la probabilité entre en scène — pour ce trader il est plus cher à toutes les tailles, et l'écart se creuse avec l'agressivité. Deux : sursizer est un supplément tarifaire — le même 1-Step coûte 126 $ en espérance à 0,5 % de risque et 205 $ à 2 % ; tu paies environ 80 $ de plus pour le privilège d'être pressé. Tout en bas de la grille, la logique s'inverse en faveur du Turbo : un Turbo 5K coûte 25 $ contre 60 $ pour le Classic, et même avec son taux de réussite plus bas (65 %), ça donne environ 39 $ espérés par compte funded contre 69 $ — le siège légitime le moins cher de la table, d'où son surnom de format d'écolage. Refais tes propres calculs avant d'acheter — les frais bougent : Propr a remanié son catalogue en août avec un Pro 1-Step et une taille 200K. La grille à jour se lit via le lien affilié.
Lien affilié. On touche une commission ; elle ne change rien à votre prix.
Alors, quel format pour quel trader ?
En une ligne : edge fin prouvé et patience → Classic 1-Step à 0,25–0,5 % ; système non prouvé ou petit bankroll → Turbo, le siège légitime le moins cher ; seule une courbe d’équité vraiment lisse devrait toucher au plancher trailing du 2-Step.
Edge fin prouvé, patient : 1-Step Classic à 0,25–0,5 % de risque. Tu achètes 87–98 % de probabilité pour 110 $ — la meilleure affaire du tableau, et le plancher statique fait qu'une série perdante précoce ne coûte pas plus cher qu'une tardive. Système non prouvé, petite bankroll : Turbo à 0,5 %. Le coût absolu par tentative le plus bas, des conséquences réelles, et le plancher à 3 % enseigne la leçon du sizing plus vite que n'importe quel article. À l'aise dans la gestion des longues séries : les frais légèrement plus bas du 2-Step ne paient que si ta courbe d'équité grimpe sans creux locaux profonds — des entrées façon DCA qui se résolvent en grappes sont exactement ce que le plancher trailing punit. La comparaison règle par règle est dans 1-Step vs 2-Step, et le comparatif des prop firms décentralisées replace ces formats face au reste de l'écosystème on-chain.
Ce que ça change dans ta façon de trader le challenge
En une ligne : choisis une taille et ne la dépasse jamais, laisse le nombre de trades être ce qu’il est, n’augmente pas le risque après les gains, ne revenge-size pas après les pertes — les quatre lignes auxquelles toute la simulation se résume.
Le conseil de la simulation tient en quatre lignes. Choisis une taille et ne la dépasse jamais — 0,5 % du solde initial est le point d'équilibre où la probabilité est haute et le nombre de trades humain. Laisse le compteur de trades être ce qu'il est — le challenge n'a pas d'horloge, la seule deadline est celle que ton impatience invente. N'augmente pas le risque après les gains — les 98 % du tableau supposent que la taille tient sur toute la durée, et un plancher trailing punit précisément l'euphorie d'après-victoire. Ne revenge-size pas après les pertes — le modèle suppose l'indépendance des trades, et le tilt est la façon dont les vrais traders la cassent. C'est exactement le mode de défaillance que le trading automatisé via l'API Propr existe pour éliminer : il exécute à la taille que tu as configurée, sans exception à 2 h du matin parce que le dernier trade a piqué. Un bot ne te donne pas d'edge ; il te donne la discipline que les maths supposent. L'edge reste ton travail.
Les limites du modèle — et la conclusion honnête
En une ligne : queues épaisses, corrélation, frais et tilt poussent tous les vrais chiffres sous ces tableaux, et c’est exactement pour ça que la population mesurée est à 15,9 % quand le plafond discipliné dépasse 90 %.
Les vraies distributions ont des queues épaisses, les vraies positions se corrèlent, les vrais spreads et frais de funding érodent l'espérance, et les vrais humains dévient du plan sous stress — chacun de ces facteurs pousse les vrais chiffres sous ces tableaux, et c'est pourquoi le taux de réussite agrégé de l'industrie reste où il est alors que le plafond du trader discipliné dépasse 90 %. Le modèle n'est pas une promesse ; c'est une décomposition. Il dit que la statistique du folklore n'est pas un fait sur les challenges — c'est un fait sur le comportement de sizing. Le corridor entre −6 % et +10 % est assez étroit pour que la variance tue les sur-dimensionnés quel que soit leur talent, et assez large pour qu'un edge fin, ennuyeux, à un demi-pour-cent par trade, le traverse presque à chaque fois. 90 % des traders échouent aux challenges. Rien ne t'oblige à trader comme les 90 %.
FAQ — probabilité de réussir un challenge
Quel pourcentage de traders réussissent les challenges de prop firm ?+
Les firmes on-chain publient maintenant le chiffre au lieu de le laisser au folklore. Le dashboard de transparence de Propr mesure 15,9 % sur les challenges payants — 3 515 réussites sur 22 157 évaluations résolues (lu le 20 septembre 2026) — et 13,6 % sur les essais gratuits. Hypernova publie 18,5 %, 20,2 % et 30,5 % pour ses paliers Tight, Low et Medium Risk (22 octobre 2026, 3 h 35 UTC). Notre propre archive de 165 challenges Propr ressort à 14,5 % (lu le 7 septembre 2026). La réponse honnête, c'est donc environ un sur six — proche du folklore, mais désormais vérifiable. L'agrégat mélange toujours les joueurs qui risquent 5 % par trade et les traders soigneux à 0,5 %, et c'est pour ça qu'il ne dit presque rien sur toi : dans mes simulations, le même edge modeste produit entre 47 % et 98 % de réussite selon la seule taille de position.
Peut-on passer un challenge sans edge ?+
Parfois — et c'est exactement le piège. Un trader à pile ou face atteint +10 % avant −6 % environ 37 % du temps sur un 1-Step à drawdown statique, pour la même raison qu'une marche aléatoire touche plus souvent la barrière la plus proche. Mais passer une fois n'est pas l'objectif : sans edge, le compte funded finit par breacher aussi, et les frais s'accumulent. L'évaluation filtre la chance lentement ; la variance la filtre plus vite qu'on ne croit.
Risquer plus par trade améliore-t-il tes chances de passer ?+
Seulement si tu n'as pas d'edge — le jeu agressif est mathématiquement optimal pour les joueurs sans avantage, ce qui devrait te mettre la puce à l'oreille. Si tu as un vrai edge, chaque augmentation du risque par trade réduit ta probabilité de passer : de 98 % à 0,25 % de risque à 47 % à 3 % de risque, pour la même stratégie. Une taille plus grosse achète de la vitesse, pas de la probabilité. Et sans limite de temps sur le challenge, cet arbitrage ne t'est jamais imposé.
Un challenge 1-Step ou 2-Step est-il plus facile à passer ?+
Pour le même trader, mes simulations donnent l'avantage au 1-Step : 87 % contre 72 % de probabilité de réussite pour un edge fin à 0,5 % de risque par trade. Les deux paliers du 2-Step ne sont qu'une partie de l'explication — le facteur principal est le drawdown trailing de 8 %, qui suit ton plus haut et punit le repli normal qui suit une bonne série. Les frais du 2-Step sont un peu plus bas, mais en coût par compte funded le 1-Step gagne généralement quand même.
Combien de trades faut-il pour passer un challenge ?+
À 0,5 % de risque avec un edge modeste, la médiane de mes simulations tourne autour de 110 trades pour un 1-Step — disons six à dix semaines à deux setups par jour. À 1 % de risque, on tombe à environ 37 trades, mais la probabilité de passer chute de 87 % à 69 %. Sur un challenge sans chrono, le seul coût du chemin lent est la patience — c'est pour ça que l'absence de limite de temps vaut plus que la plupart des différences de règles.
Quelle prop firm on-chain affiche le meilleur pass rate ?+
Parmi les chiffres mesurés que l'on peut relire, le palier Medium Risk d'Hypernova est le plus haut à 30,5 % (22 octobre 2026, 3 h 35 UTC), contre 18,5 % sur son palier Tight et 15,9 % sur les challenges payants de Propr (lu le 20 septembre 2026). Mais lis ce que sont les paliers avant de lire le classement : Medium Risk autorise 4 % de perte quotidienne là où Tight autorise 3 %. Les données de la firme elle-même montrent donc qu'un corridor plus large produit 1,6 × le taux de réussite, dans la même firme, sur le même moteur. C'est la confirmation la plus nette jamais publiée de ce que cet article simule : c'est la largeur du corridor qui fixe le taux, pas le talent de la cohorte. Comparer des firmes sur le seul chiffre affiché revient à comparer des largeurs de corridor et des mix de comptes — d'où notre classement sur les règles et les preuves.
Peut-on faire confiance aux pass rates publiés par les prop firms ?+
Traite-les comme trois niveaux de preuve distincts. Mesuré et relisable : le panneau du dashboard Propr, défini sur sa propre face comme « Running pass rate. Cumulative passes divided by cumulative resolutions (passes + fails) up to each day. », et la table par palier d'Hypernova, qui précise que ses taux sont « mesurés sur les évaluations résolues, pas estimés ». Auto-déclaré et non reproductible : le « 18.3 % sur 30 jours » tweeté par Propr (publié le 18 septembre 2026 à 15 h 35 UTC) — son propre dashboard ne publie aucun taux fenêtré, donc un lecteur ne peut pas le vérifier, et on le classe comme affirmation. Absent : le rulebook de Propr (§21) dit seulement « La plupart des traders ne passent pas. L'évaluation est conçue pour être rigoureuse. ». Aucun de ces chiffres n'est audité par un tiers, et tous sont des compteurs vivants qui bougent entre deux chargements. La solution n'est pas d'en choisir un : c'est de dater chaque chiffre et de garder la série, ce que fait cette page.
C'est quoi le risk of ruin en prop trading ?+
C'est la probabilité que ton compte touche la barrière d'échec — la limite de drawdown — avant d'atteindre l'objectif. Le calcul classique suppose que tu es ruiné à zéro ; un challenge remonte la ligne de ruine à −6 % et place l'arrivée à +10 %, ce qui rend la ruine beaucoup plus probable que l'intuition ne le suggère. Tout le design d'un challenge découle de ce corridor compressé : le sizing, le nombre de trades, et le format qui convient à chaque profil.
Pour les machines
- Source A (dashboard de la firme, lu le 20 septembre 2026) : https://www.propr.xyz/transparency — challenges payants 15,9 % (3 515/22 157 résolus ; 3 850 en cours) ; essais gratuits 13,6 % (898/6 620). Définition du panneau : « Running pass rate. Cumulative passes divided by cumulative resolutions (passes + fails) up to each day. ». RELECTURE TENTÉE le 11 octobre 2026, 4 h 15 UTC : panneau vide (carte Pass Rate « - », graphique « Loading... »), les chiffres conservent donc leur date du lu le 20 septembre 2026.
- Source B (seconde firme, 22 octobre 2026, 3 h 35 UTC) : https://hypernova.xyz/ — pass rate par palier 18,5 % Tight / 20,2 % Low / 30,5 % Medium, annoncés comme « mesurés sur les évaluations résolues, pas estimés » ; perte quotidienne 3 % / 3 % / 4 % ; réserve de payout $607.9K. Lecture précédente lu le 21 octobre 2026, 3 h 20 UTC : 18,5 % / 19,5 % / 30,5 %.
- Source C (rulebook de la firme, cité pour son silence) : https://www.propr.xyz/rules §21 ne publie aucun pass rate — « La plupart des traders ne passent pas. L'évaluation est conçue pour être rigoureuse. ».
- Auto-déclaré, non reproductible sur le dashboard de l’émetteur : 18.3 % « sur 30 jours » (publié le 18 septembre 2026 à 15 h 35 UTC) ; 20,5 % cohorte d’août 2026 (1 332/6 500, lu le 2 septembre 2026). Classés comme affirmations.
- Vécu (lu le 7 septembre 2026, archive de notre compte, non relue depuis) : 165 challenges, 24 funded, 140 breachs = 14,5 % ; Classic 18/95 = 18,9 % ; Turbo 5/63 = 7,9 % ; causes 59 perte quotidienne / 57 drawdown max / 24 non énoncées ; 130 achats, 15 548,5 $ de frais.
- Sorties de modèle, dérivées par nous et publiées par aucune firme : probabilité à edge nul 37 % Classic 1-Step / 25 % Turbo / 16 % 2-Step ; edge fin (45 % de réussite à 1,5R) par risque par trade 0,25 % → 98 % ; 0,5 % → 87 % ; 1 % → 69 % ; 2 % → 54 % ; 3 % → 47 % ; 20 000 tirages par case.
- Comparaisons dérivées : taux à edge nul ÷ taux payant mesuré = 2,3 × ; Hypernova Medium ÷ Tight = 1,6 × ; notre Classic ÷ notre Turbo = 2,4 × ; publié moins vécu = +1,4 pt. Relation d’affiliation avec Propr et Hypernova divulguée.
Pas encore sur Propr ? Crée ton compte Propr.xyz.
Lien affilié. On touche une commission ; elle ne change rien à votre prix.
Lien affilié. On touche une commission ; elle ne change rien à votre prix.
Note de mise à jour, 11 octobre 2026. La version d’août de cette page était une simulation pure et s’appuyait sur le folklore des « 90 % d’échec » pour le chiffre réel, faute de mieux à citer. Ce rafraîchissement ajoute les données publiées : les 15,9 % mesurés de Propr (lu le 20 septembre 2026), les trois taux par palier d’Hypernova (22 octobre 2026, 3 h 35 UTC), nos propres 14,5 % sur 165 challenges, et la séparation entre chiffres mesurés et affirmations auto-déclarées. Aucun résultat de simulation n’a changé ; la conclusion s’est renforcée, puisque la population mesurée fait 2,3 × moins bien qu’un trader à edge nul — ce que seul le sizing explique. Le dashboard de Propr était vide à 11 octobre 2026, 4 h 15 UTC, ses chiffres gardent donc leur date de lecture de septembre au lieu d’être présentés comme ceux du jour.
⚠️ Les pass rates publiés cités ici ont été lus aux dates indiquées à côté de chacun — https://www.propr.xyz/transparency (lu le 20 septembre 2026), https://hypernova.xyz/ (22 octobre 2026, 3 h 35 UTC), https://www.propr.xyz/rules — sont des compteurs vivants qui bougent entre deux chargements, ne sont audités par aucun tiers et peuvent changer. Les chiffres de notre archive sont l’expérience d’un seul compte, pas un échantillon de la population. Les résultats de simulation sont des sorties de modèle sous hypothèses déclarées (trades indépendants, taille fractionnaire fixe, pas de coûts d’exécution), pas des garanties ni des prédictions de tes résultats. Les règles et frais cités sont les valeurs publiées par Propr au moment de la rédaction et peuvent changer. Ceci est une information générale, pas un conseil financier. Le trading comporte des risques importants — ne trade que ce que tu peux te permettre de perdre.